
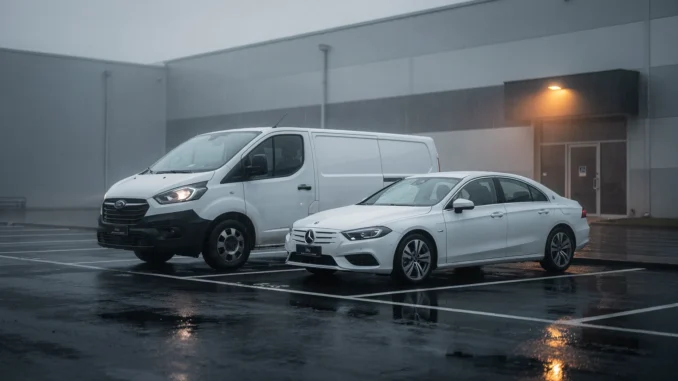
Pytanie o to, czy od auta firmowego odliczysz połowę VAT, czy całość, wraca w każdej rozmowie z księgową. Odpowiedź rzadko zależy od tego, jak faktycznie jeździsz. Zależy od tego, co jesteś w stanie udowodnić na papierze. Ustawodawca przyjął domniemanie, że samochód osobowy w firmie służy także celom prywatnym, i to podatnik musi je obalić. Poniżej rozkładamy mechanizm na czynniki pierwsze: kiedy limit 50 procent jest nie do ruszenia, co realnie daje zgłoszenie VAT-26 i jakie dokumenty sprawdza urząd, gdy przychodzi z pytaniami. Szerszy kontekst kosztowy opisaliśmy w przewodniku auto w firmie 2026.
Zasada 50 procent w praktyce
Artykuł 86a ustawy o VAT ustanawia regułę domyślną: od wydatków związanych z samochodem osobowym o dopuszczalnej masie całkowitej do 3,5 tony odliczasz 50 procent podatku naliczonego. Dotyczy to nie tylko zakupu, ale całego łańcucha wydatków eksploatacyjnych: rat leasingowych, czynszu najmu, paliwa, przeglądów, opon, myjni, części zamiennych i akcesoriów.
Limit działa automatycznie. Nie trzeba niczego zgłaszać, nie trzeba prowadzić ewidencji, nie trzeba tłumaczyć się z weekendowego wyjazdu nad jezioro. To jest właśnie cena tego uproszczenia: połowa VAT zostaje w urzędzie jako ryczałtowa opłata za wygodę. Dla większości jednoosobowych działalności z jednym autem to rozwiązanie domyślne i całkowicie racjonalne.
Warto pamiętać, że limit VAT to jedno, a koszty w podatku dochodowym to drugie. Przy użytku mieszanym do kosztów uzyskania przychodu trafia 75 procent wydatków eksploatacyjnych, a nieodliczona połowa VAT powiększa podstawę kosztową. Te dwa reżimy liczą się osobno i mają osobne warunki.
Warunki pełnego odliczenia
Pełne 100 procent przysługuje wtedy, gdy pojazd jest wykorzystywany wyłącznie do działalności gospodarczej. Ustawa nie zadowala się deklaracją. Wymaga trzech elementów naraz, i brak któregokolwiek przekreśla całość:
- złożenia informacji VAT-26 do naczelnika urzędu skarbowego,
- prowadzenia szczegółowej ewidencji przebiegu pojazdu dla celów VAT,
- ustalenia zasad użytkowania, które obiektywnie wykluczają użytek prywatny (najczęściej w formie pisemnego regulaminu floty).
Kluczowe słowo to „obiektywnie”. Organy podatkowe konsekwentnie twierdzą, że sama procedura wewnętrzna nie wystarcza, jeśli okoliczności faktyczne pozwalają na prywatny przejazd. Auto parkowane pod domem przedsiębiorcy, który nie ma drugiego pojazdu, jest klasycznym przykładem sytuacji przegranej w sporze, nawet przy wzorowej ewidencji.
Praktyczny wniosek: pełne odliczenie ma sens tam, gdzie firma ma flotę, parking na terenie zakładu, wydawanie kluczy i realną kontrolę nad tym, kto i kiedy jedzie. Przy jednym aucie i domowym podjeździe ryzyko sporu bywa większe niż korzyść.
Zgłoszenie VAT-26 i ewidencja przebiegu
VAT-26 składa się do 25. dnia miesiąca następującego po miesiącu, w którym poniesiono pierwszy wydatek związany z pojazdem. Termin jest materialny, a nie porządkowy: spóźnienie oznacza, że pełne odliczenie przysługuje dopiero od miesiąca złożenia informacji. Wydatki wcześniejsze przepadają do poziomu 50 procent. Formularz i objaśnienia znajdziesz na portalu podatki.gov.pl.
Ewidencja VAT to nie to samo co dawna kilometrówka do PIT. Każdy wpis musi zawierać datę i cel wyjazdu, opis trasy (skąd, dokąd), liczbę przejechanych kilometrów oraz dane osoby kierującej. Do tego stan licznika na początek i koniec każdego okresu rozliczeniowego. Prowadzi się ją od dnia rozpoczęcia wykorzystywania pojazdu wyłącznie do działalności, aż do dnia zakończenia.
Najczęstszy błąd to ewidencja uzupełniana raz na kwartał z pamięci. Wpisy idealnie okrągłe, powtarzalne, bez ani jednego wyjazdu awaryjnego, wyglądają na zrekonstruowane i tak są traktowane. Znacznie bezpieczniejszy jest zapis z lokalizatora GPS eksportowany automatycznie, uzupełniany o cel wyjazdu.
Pojazdy konstrukcyjnie ciężarowe i z kratką
Cała powyższa gimnastyka dotyczy samochodów osobowych. Jest jednak grupa pojazdów, przy których ustawodawca sam uznaje, że użytek prywatny jest z założenia wykluczony, i pełne odliczenie przysługuje bez VAT-26 oraz bez ewidencji. Należą do niej między innymi:
- pojazdy o dopuszczalnej masie całkowitej powyżej 3,5 tony,
- furgony i pojazdy wielozadaniowe z jednym rzędem siedzeń, oddzielone trwałą przegrodą od części ładunkowej,
- pojazdy z otwartą częścią ładunkową (klasyczne pickupy),
- samochody specjalne, na przykład pomoc drogowa, żuraw samochodowy czy pojazd pogrzebowy.
Haczyk tkwi w dokumentacji. Spełnienie kryteriów konstrukcyjnych trzeba potwierdzić dodatkowym badaniem technicznym w okręgowej stacji kontroli pojazdów, uzyskać zaświadczenie i adnotację w dowodzie rejestracyjnym (VAT-1 lub VAT-2). Bez tej adnotacji fiskus patrzy na wpis w dowodzie, a nie na przegrodę w bagażniku.
Mit tak zwanej kratki żyje własnym życiem od 2014 roku. Samo zamontowanie siatki za fotelami niczego nie daje. Znaczenie ma homologacja i faktyczna konstrukcja nadwozia, potwierdzona badaniem. Jeżeli rozważasz dostawczaka jako narzędzie pracy, porównaj też formy finansowania w tekście o tym, czy bardziej opłaca się wynajem długoterminowy czy zakup dostawczaka.
Paliwo, serwis i akcesoria
Od lipca 2015 roku paliwo do samochodów osobowych podlega tym samym zasadom co reszta wydatków, czyli 50 procent przy użytku mieszanym i 100 procent przy pełnym rozliczeniu. Ta sama proporcja obejmuje oleje, płyny, opony, przeglądy okresowe, naprawy blacharskie, opłaty parkingowe i przejazdy autostradowe.
Ubezpieczenie OC i AC jest zwolnione z VAT, więc w tym miejscu limit nie ma zastosowania. Odliczeniu podlega natomiast VAT z faktury za wynajem auta zastępczego, mycie, detailing czy montaż haka. Przy racie leasingu operacyjnego limit dotyczy części odsetkowej i kapitałowej łącznie, bo cała rata jest usługą opodatkowaną. Mechanikę obu wariantów rozłożyliśmy w porównaniu leasingu operacyjnego i finansowego.
Osobna kategoria to samochody elektryczne, gdzie limit VAT działa identycznie, ale w podatku dochodowym obowiązuje wyższy próg amortyzacji. Szczegóły opisaliśmy w tekście o tym, jak wygląda elektryk w firmie.
Kontrola skarbowa: co sprawdzają
Czynności sprawdzające przy pełnym odliczeniu idą według dość przewidywalnego schematu. Urzędnik porównuje datę pierwszego wydatku z datą wpływu VAT-26. Następnie zestawia sumę kilometrów z ewidencji ze stanem licznika przy przeglądzie okresowym i z ilością zatankowanego paliwa. Rozbieżność rzędu kilku procent nikogo nie zainteresuje, różnica 30 procent kończy się wezwaniem.
Dalej pojawiają się pytania o okoliczności: gdzie pojazd nocuje, kto ma do niego dostęp, czy przedsiębiorca lub pracownik dysponuje własnym autem prywatnym, czy istnieje regulamin i czy ktokolwiek egzekwuje jego postanowienia. Weryfikowane bywają także daty tankowań, bo faktura ze stacji przy nadmorskiej promenadzie w sobotę potrafi przekreślić roczną ewidencję.
Jeżeli organ zakwestionuje wyłączny użytek służbowy, korekta obejmuje wszystkie odliczone wydatki, a do tego dochodzą odsetki. Dlatego decyzja o pełnym odliczeniu powinna być decyzją operacyjną, popartą realnymi procedurami, a nie optymalizacją na papierze.
Przykładowe wyliczenia
Weźmy auto za 150 000 zł brutto. Podatek zawarty w cenie to 28 049 zł. Przy użytku mieszanym odliczysz 14 024 zł, przy pełnym 28 049 zł. Różnica na samym zakupie wynosi zatem około 14 025 zł.
| Wydatek | VAT w cenie | Odliczenie 50% | Odliczenie 100% |
|---|---|---|---|
| Zakup auta 150 000 zł brutto | 28 049 zł | 14 024 zł | 28 049 zł |
| Paliwo 2 000 zł brutto miesięcznie (rok) | 4 488 zł | 2 244 zł | 4 488 zł |
| Serwis i opony 6 000 zł brutto rocznie | 1 122 zł | 561 zł | 1 122 zł |
| Razem w pierwszym roku | 33 659 zł | 16 829 zł | 33 659 zł |
Około 16 830 zł różnicy w pierwszym roku to kwota, która uzasadnia prowadzenie ewidencji. W kolejnych latach, bez wydatku na zakup, przewaga topnieje do mniej więcej 2 800 zł rocznie i wtedy rachunek wygląda już inaczej: kilkanaście minut dziennie na uzupełnianie ewidencji plus ryzyko sporu kontra 230 zł miesięcznie. Dla wielu firm z jednym autem to po prostu nie jest opłacalny handel.
FAQ
Czy mogę odliczyć 100 procent VAT bez zgłoszenia VAT-26?
Tak, ale tylko przy pojazdach spełniających kryteria konstrukcyjne (DMC powyżej 3,5 tony, furgon z jednym rzędem siedzeń, pickup, samochód specjalny) i potwierdzonych adnotacją VAT-1 lub VAT-2 w dowodzie rejestracyjnym. Przy zwykłym aucie osobowym zgłoszenie jest warunkiem koniecznym.
Co się dzieje, gdy złożę VAT-26 po terminie?
Pełne odliczenie przysługuje dopiero od miesiąca, w którym informacja wpłynęła do urzędu. Wydatki poniesione wcześniej rozliczasz w limicie 50 procent i nie da się tego skorygować wstecz.
Czy jeden prywatny przejazd przekreśla pełne odliczenie?
Formalnie tak. Utrata statusu wyłącznego wykorzystania na cele działalności następuje z chwilą pierwszego użytku prywatnego, a podatnik ma obowiązek zaktualizować VAT-26 w ciągu 7 dni. Późniejsze wykrycie takiego przejazdu przez organ oznacza korektę odliczeń.
Czy leasingowane auto rozlicza się inaczej niż kupione?
Nie w zakresie limitu VAT. Zarówno rata leasingu, jak i faktura zakupu podlegają tej samej regule 50 albo 100 procent. Różnice pojawiają się w podatku dochodowym, w momencie rozpoznania kosztu i przy wykupie.
Czy VAT-26 składa się dla każdego pojazdu osobno?
Formularz obejmuje wszystkie pojazdy zgłaszane w danym momencie, ale każdy wymaga odrębnego wiersza z danymi identyfikacyjnymi. Nowy samochód w flocie oznacza aktualizację informacji w terminie liczonym od jego pierwszego wydatku.
Czy ryczałtowiec też może odliczać VAT od auta?
Forma opodatkowania dochodu nie ma tu znaczenia. Liczy się status czynnego podatnika VAT i związek wydatku ze sprzedażą opodatkowaną. Ryczałtowiec będący vatowcem rozlicza samochód na tych samych zasadach.

Bądź pierwszy, który skomentuje ten wpis